Backtest, conta demo e conta real: por que os resultados não batem
A mesma estratégia dá três resultados diferentes no simulador, na demo e na conta real. Latência, slippage, spread e book explicam a diferença, e dá para reduzir cada um.
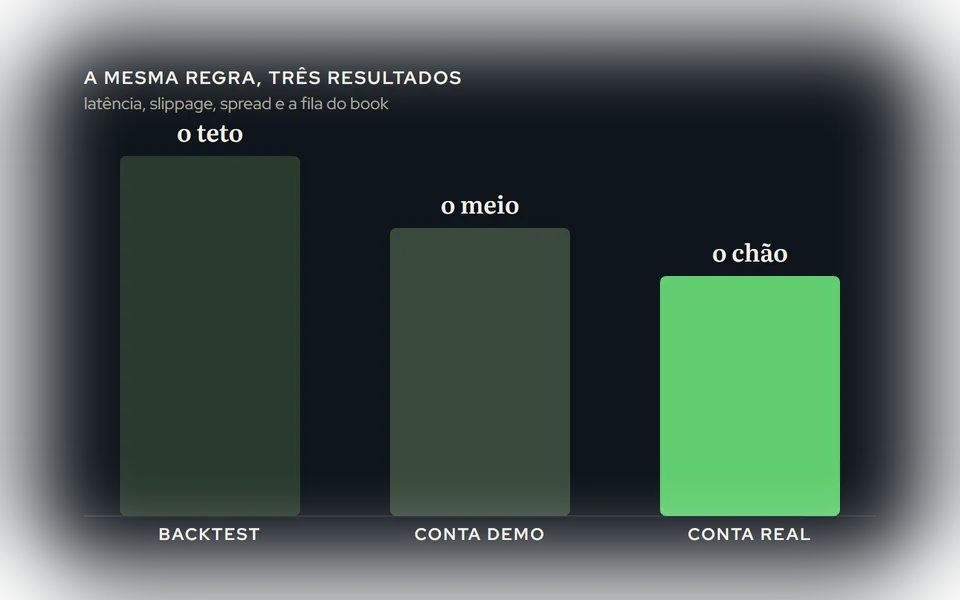
Uma dúvida que chega toda semana: "a estratégia deu X no backtest, deu menos na demo e menos ainda na conta real. O robô está com problema?" Quase nunca. Os três ambientes executam a mesma regra em condições diferentes, e a diferença tem nome. Vamos a cada um.
O que muda de um ambiente para o outro
Backtest. O Testador de Estratégias do MetaTrader 5 roda a regra sobre o histórico. Ele sabe o preço de cada tick, executa na hora exata em que a regra manda e, dependendo da configuração, preenche a ordem no preço que a regra pediu. Não existe fila, não existe outro participante na frente, não existe atraso de rede.
Conta demo. A ordem sai do seu computador, passa pela corretora e volta com a confirmação, com o preço do momento. Já tem latência e já tem o preço real de mercado. Mas a demo não entra no book de verdade: a corretora simula o preenchimento, normalmente pelo último preço negociado, sem competir com as outras ordens que estavam ali.
Conta real. A ordem entra no book da B3 e disputa com todo mundo. Uma ordem a mercado paga o spread; uma ordem limitada só executa se chegar a vez dela na fila, e pode não executar. O preço de preenchimento é o que o mercado dá, não o que a regra pediu.
Os quatro nomes da diferença
Latência é o tempo entre a regra decidir e a ordem chegar à bolsa. No backtest é zero. Na vida real são milissegundos que, num mercado rápido, viram alguns pontos de diferença no mini-índice. Estratégia que depende de entrar no tick exato sofre mais.
Slippage (ou deslizamento) é a diferença entre o preço que a regra queria e o preço em que a ordem executou. Aparece em ordens a mercado e em stops: o stop está em 120.000, o mercado abre um gap e a saída acontece em 119.950. O backtest com preenchimento perfeito não conta isso.
Spread é a distância entre a melhor compra e a melhor venda no book. Toda ordem a mercado paga meio spread na entrada e meio na saída. Em ativo líquido como o mini-índice é pequeno, mas nunca é zero, e o backtest costuma ignorar.
Profundidade do book é quanto volume existe em cada preço. Com lote pequeno, sua ordem cabe no primeiro nível e executa no preço esperado. Com lote grande, ela come vários níveis e o preço médio piora. É por isso que um resultado com 1 contrato não se multiplica por 50 sem perdas.
Ordem limitada: o caso que mais engana
A ordem limitada é onde a diferença entre os três ambientes fica maior, e por um motivo simples: no backtest, se o preço tocou o seu limite, a ordem executou. Na conta real, o preço tocar não basta. Sua ordem está numa fila; se o preço só encostou e voltou, quem estava na frente executou e você não.
O resultado é uma estratégia que no backtest "pega" todos os fundos com ordem limitada e na real perde justamente as melhores operações, porque nas melhores o preço encosta e vai embora. Se a sua regra depende de ser preenchida no limite, o backtest é otimista por construção.
Como diminuir a distância
- Configure o backtest para ser pessimista. No testador do MetaTrader 5, use o modo baseado em ticks reais quando o histórico permitir, ponha um atraso de execução em vez de "sem atraso" e um spread fixo maior que o normal, e desconte do resultado um custo por operação. Um backtest que já paga esses custos e continua positivo é um backtest em que dá para confiar mais.
- Compare a demo com o backtest no mesmo período. Rode as duas com as mesmas regras nos mesmos dias. Se a demo fica sempre um pouco abaixo, é o custo de execução; se fica muito abaixo ou opera em horários diferentes, é configuração.
- Comece a conta real com o menor lote. Um minicontrato mostra o slippage e o spread reais da sua corretora por um preço que não dói. Depois de um mês você sabe quanto a execução custa e pode descontar isso da expectativa.
- Prefira estratégias que não dependem do tick exato. Uma regra que entra no fechamento do candle e sai por stop e alvo largos sofre menos com latência do que uma que precisa do melhor preço do minuto.
O que isso quer dizer sobre o número que você viu
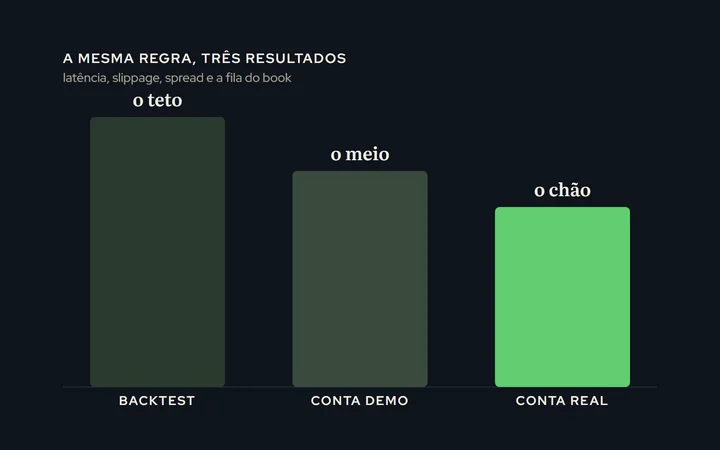
O backtest é o teto. A conta real é o chão. A demo fica no meio. Uma estratégia boa é a que continua positiva no chão, com os custos de execução já pagos; a que só é boa no teto ainda não foi testada de verdade.
Se você constrói as próprias estratégias, vale escolher blocos de execução que já contam com isso. No Centurion, o custo operacional da B3 é um bloco de risco que entra na estratégia, e a execução é tick a tick, com stop, alvo e limite diário respeitados em cada ordem. Não elimina o slippage, porque ninguém elimina; deixa o resultado esperado mais perto do que a conta real vai mostrar.