Robôs de investimento · Backtest
Juntar estratégias muda o risco: diversificação na prática
Duas estratégias que perdem em dias diferentes se cobrem. Por que a perda máxima do conjunto é menor que a soma, como escolher o que juntar e o que a conta precisa ter.
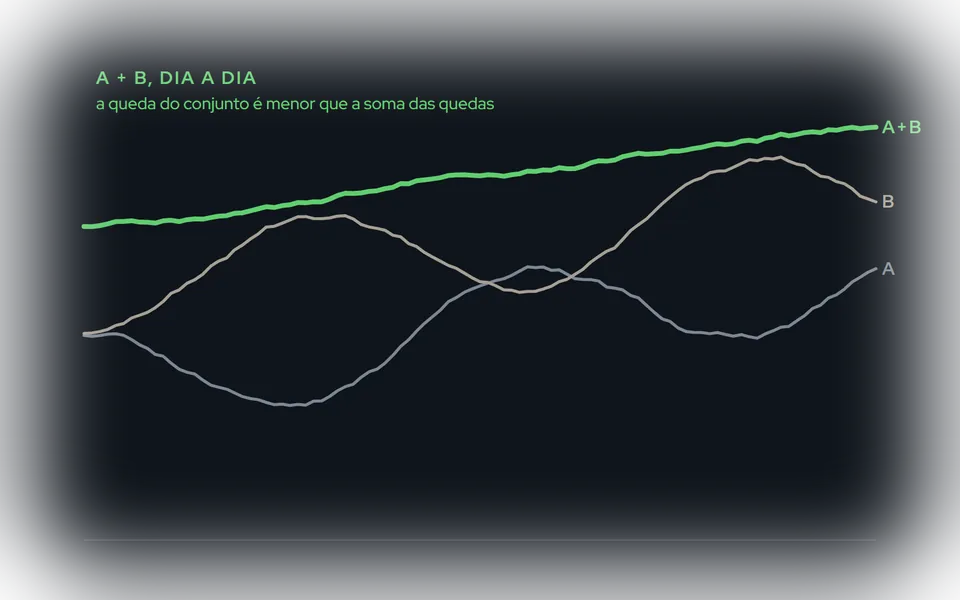
Tem um efeito que só aparece quando você junta estratégias, e que ninguém vê olhando uma por uma: o risco do conjunto é menor que a soma dos riscos. Não é truque de marketing, é aritmética, e dá para ver com dois números.
O exemplo de duas estratégias
Pegue duas estratégias, A e B, cada uma com perda máxima de R$ 1.000 no histórico. Se você ligar as duas, a perda máxima do conjunto é R$ 2.000?
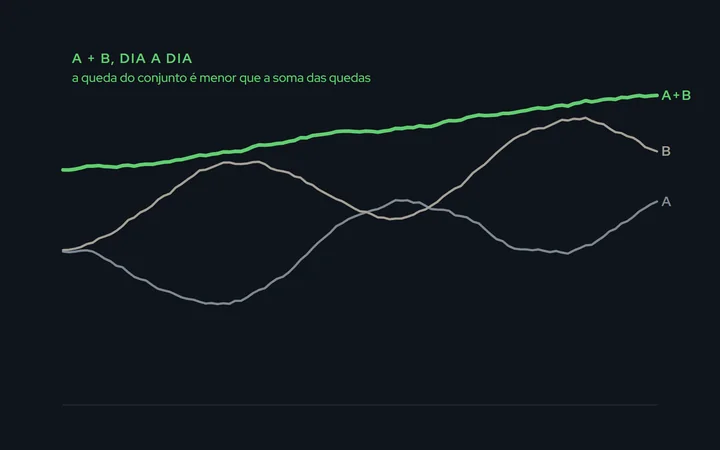
Só se as duas tivessem a pior sequência nos mesmos dias. Na prática isso quase nunca acontece: A perde numa semana de mercado lateral e B ganha nela; B perde num dia de tendência forte e A ganha nele. Somando o resultado dos dois, dia a dia, a curva combinada é mais lisa que qualquer uma das duas, e a maior queda dela fica em algum ponto entre R$ 1.000 e R$ 2.000. Quanto mais diferentes forem os momentos em que cada uma perde, mais perto de R$ 1.000.
Esse é o ganho de diversificar entre estratégias: não é ganhar mais, é passar por quedas menores para o mesmo capital, o que permite aguentar mais tempo, que é o que faz a curva de longo prazo aparecer.
Diferente de verdade, não só de nome
Duas estratégias que entram no mesmo sinal, no mesmo ativo, no mesmo horário, são a mesma estratégia com dois nomes. Juntar as duas dobra o lote e dobra o risco.
O que faz duas estratégias se cobrirem é perderem em condições diferentes. Alguns pares que costumam se completar:
- Tendência e reversão. Uma ganha quando o mercado anda; a outra ganha quando ele volta. Raramente sofrem juntas.
- Horários diferentes. Uma que opera a abertura e outra que opera a tarde veem mercados distintos no mesmo dia.
- Prazos diferentes. Uma que sai em minutos e outra que segura a operação até o fim do dia.
O jeito honesto de saber se duas estratégias se cobrem não é a intuição: é somar as duas séries de resultado diário e medir a perda máxima da soma. Se ela ficou perto da soma das perdas, as estratégias caem juntas; se ficou perto da maior delas, se cobrem bem.
A margem do conjunto não é a soma das margens
Aqui está o erro mais comum de quem monta um portfólio na mão: somar a margem sugerida de cada estratégia. Se A pede R$ 3.000 de margem e B pede R$ 3.000, o conjunto não pede R$ 6.000. A margem sugerida vem da perda máxima, e a perda máxima do conjunto, como vimos, é menor que a soma. A margem certa é a calculada sobre a série combinada.
Foi por isso que o construtor de portfólios do nosso site funciona do jeito que funciona: você marca as estratégias e os portfólios que quer juntar, informa o capital, e ele soma os resultados diários, recalcula a curva, a perda máxima e a margem sobre a série unificada, e diz o que cabe no seu capital. Nada ali é soma de fichas; é o histórico do conjunto, recalculado.
Portfólios prontos: a mesma lógica, já montada
Os nossos portfólios prontos são conjuntos de estratégias que a TraderBot montou e mede como uma peça só, com a ficha do conjunto (curva, perda máxima, margem) calculada do mesmo jeito. Cada portfólio é uma peça só, indivisível: entra inteiro no seu conjunto e combina com outros portfólios ou com estratégias avulsas. As estratégias que compõem um portfólio são exclusivas dele, não estão entre as avulsas, então não há sobreposição escondida quando você junta um portfólio com uma estratégia avulsa.
O que a diversificação não faz
- Não elimina a perda. Reduz o tamanho das quedas; não as impede. Num dia em que o mercado surpreende todo mundo, estratégias diferentes podem perder juntas.
- Não substitui o capital. Cinco estratégias com margem menor que a soma ainda pedem mais capital do que uma. Se o capital só dá para uma, é uma. Melhor uma estratégia com a margem certa do que cinco com a margem apertada.
- Não transforma estratégia ruim em boa. Juntar uma estratégia que perde com outra que ganha só piora a que ganha.
Como montar o seu conjunto
- Comece pelo capital: quanto vai ficar na conta para os robôs.
- Escolha peças que perdem em momentos diferentes (tendência e reversão, horários, prazos).
- Olhe a perda máxima e a margem do conjunto, recalculadas, e confira se cabem no capital com folga.
- Confira o plano: cada peça pode ir com 1 a 5 minicontratos, e o lote define o plano.
- Depois de ligar, julgue o conjunto pela curva dele, não pela peça que está perdendo esta semana. É normal uma peça estar em queda enquanto o conjunto sobe: é exatamente para isso que ela está lá.
Juntar estratégias diferentes é um jeito de reduzir a queda sem reduzir o ganho do conjunto: a soma dos resultados continua a mesma, só a perda máxima muda. Quase tudo o mais que reduz risco (lote menor, stop mais curto) reduz também o quanto se ganha. Por isso vale o trabalho de escolher bem o que se junta.