Robôs de investimento · Backtest
Drawdown: como ler a perda máxima de um robô antes de ligar
Toda estratégia passa por uma sequência de perdas e o drawdown diz o tamanho dela. Onde achar o número na ficha e o que fazer com ele antes de colocar dinheiro.
Toda estratégia tem uma sequência de perdas guardada em algum lugar do histórico. Não é "se", é "quando" e "de quanto". O nome desse "de quanto" é drawdown, e ele é o número que a maioria das pessoas pula quando olha o resultado de um robô. Olha o lucro acumulado, olha a média mensal e liga.
Vamos inverter a ordem.
O que é o drawdown
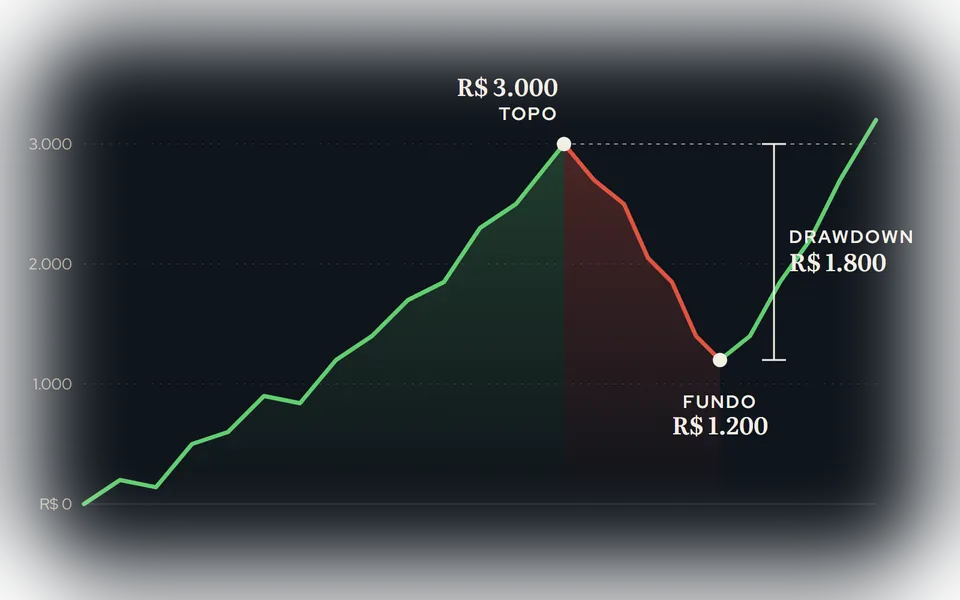
Drawdown é a queda do último topo até o fundo seguinte, medida na curva de capital. Um exemplo com números redondos, só para ficar visual:
Sua conta sobe até R$ 3.000 de lucro acumulado. Vem uma sequência ruim e o acumulado cai para R$ 1.200. Depois recupera e passa dos R$ 3.000 de novo. O drawdown desse trecho foi de R$ 1.800: do topo (3.000) ao fundo (1.200).
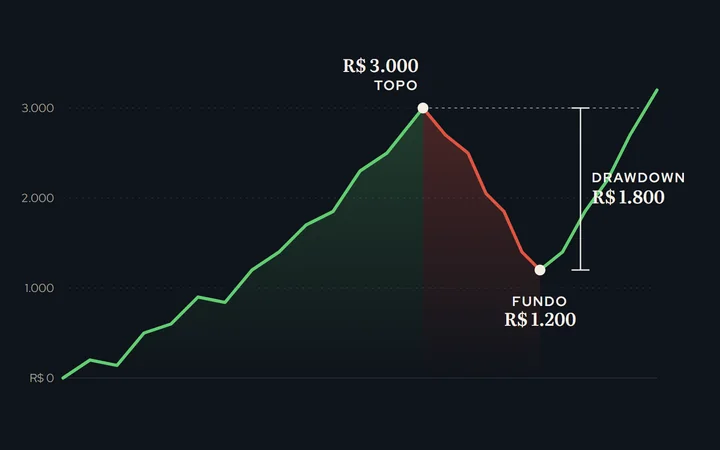
Repare em duas coisas. Primeiro, você não perdeu R$ 1.800 do seu bolso, perdeu de lucro que já tinha. Mas na hora, olhando a conta cair dia após dia, a sensação é exatamente a de perder dinheiro, e é essa sensação que faz a pessoa desligar o robô no fundo. Segundo, o drawdown não olha o resultado final. Uma estratégia pode terminar o ano no lucro e ter passado por uma queda que você não aguentaria.
A perda máxima (maximum drawdown, em inglês) é a maior dessas quedas em todo o histórico.
Dois jeitos de medir, e o que interessa
Tem gente que olha só quanto a conta chegou a ficar abaixo do que depositou. É uma medida, mas fraca: uma estratégia que subiu muito e depois devolveu metade nunca aparece nela, porque o saldo seguiu acima do depósito. A medida que interessa é a queda do topo ao fundo, em reais, em qualquer ponto do histórico. Em porcentagem ela serve para comparar estratégias de tamanhos diferentes; em reais, para dimensionar a sua conta. Nas nossas fichas ela aparece como perda máxima.
O que a perda máxima diz sobre o seu capital
Aqui está o uso prático do número: a perda máxima passada é o mínimo que você precisa estar preparado para ver de novo. Não é o máximo. O futuro pode trazer uma queda maior que qualquer uma do histórico, e o histórico só mostra o que já aconteceu.
Por isso a conta não pode ter só a margem que a corretora exige para o contrato. Nas fichas das nossas estratégias na OnTick, a margem sugerida para 1 minicontrato é calculada a partir da perda máxima: a técnica é duas vezes a perda máxima mais três desvios do resultado diário; a mínima é a própria perda máxima. A folga existe para a queda normal da estratégia não virar chamada de margem nem decisão no susto. Cada estratégia mostra o próprio número em ontick.traderbot.com.br/estrategias.
Uma regra simples: se a perda máxima da estratégia, com o lote que você vai operar, é maior do que você aguentaria ver sumir da conta sem mexer em nada, o lote está grande ou a estratégia não é para você. Reduzir o lote reduz a perda máxima na mesma proporção.
Tamanho é metade da história; a outra metade é o tempo
Duas estratégias podem ter a mesma perda máxima e ser muito diferentes de viver. Uma cai R$ 1.800 em uma semana ruim e recupera em três. A outra leva oito meses descendo devagar e mais seis para voltar ao topo. A segunda é muito mais difícil de segurar, porque cada mês você tem uma chance nova de desistir.
Por isso vale olhar, além do valor, o período da maior queda e os dias até recuperar. Na página de detalhe de cada estratégia a maior queda aparece com o período e a quantidade de dias até a curva voltar ao topo anterior.
Backtest, conta real e a queda que ainda não veio
O número de perda máxima que você vê numa ficha quase sempre vem do backtest, a simulação sobre o histórico. É a referência da estratégia. Da data em que a estratégia entra no ar em diante, o resultado real pode se afastar do simulado, por execução, por horário, por um dia atípico. Nas nossas fichas a data em que a estratégia está no ar na OnTick aparece ao lado dos números, e a curva marca onde termina o backtest e começa o resultado no ar, para você comparar os dois trechos com os próprios olhos.
Juntar estratégias muda a perda máxima
A perda máxima de duas estratégias juntas não é a soma das duas. As quedas não acontecem nos mesmos dias: enquanto uma está no fundo, a outra pode estar subindo. Somando o resultado dia a dia e recalculando a maior queda sobre a série combinada, a perda máxima do conjunto costuma ser menor que a soma. É o que o construtor de portfólios faz quando você marca mais de uma peça: recalcula a curva, a perda máxima e a margem do conjunto, em vez de somar.
Antes de ligar, cinco perguntas
- Qual é a perda máxima em reais, com o lote que eu vou usar?
- O capital que vou deixar na conta cobre a margem sugerida, e não só a exigida?
- Quanto tempo durou a maior queda e quanto levou para recuperar? Eu aguentaria isso olhando todo dia?
- Em que ponto eu desligo? Decida agora, escreva, e não mude a regra no meio da queda.
- A queda que estou vendo está dentro do que o histórico já mostrou? Se está, mexer no robô no meio dela é o erro mais comum, e falamos dele em 6 dicas no uso de robôs.
Resposta honesta para as cinco e o drawdown deixa de ser susto e vira parte do plano. Ele vai acontecer. A diferença entre quem fica e quem desiste é ter decidido antes o que fazer quando acontecer.