Análise técnica · MetaTrader 5
Médias móveis e cruzamento de médias: como viram regra num robô
O que uma média móvel mede, a diferença entre simples e exponencial, por que o cruzamento de duas médias é o setup mais programado do mundo e onde ele falha.
Se você for programar uma estratégia pela primeira vez, existe uma chance grande de ela começar com uma média móvel. É o indicador mais antigo, o mais simples de explicar e o mais fácil de transformar em regra. Também é o mais fácil de usar errado. Vamos aos dois lados.
O que uma média móvel mede
A média móvel de 20 períodos é a média dos últimos 20 fechamentos. A cada candle novo, o mais antigo sai da conta e o mais novo entra; por isso "móvel". O resultado é uma linha que suaviza o preço: tira o ruído de candle a candle e mostra a direção que sobrou.
Dois efeitos vêm junto e definem tudo o que se faz com ela:
- Ela atrasa. A média de 20 só "sabe" que o preço virou depois de vários candles na direção nova. Quanto maior o período, mais atraso e menos ruído; quanto menor, menos atraso e mais sinal falso. Não existe período que resolva os dois.
- Ela não prevê. A média descreve o que aconteceu. Usá-la como regra é apostar que a direção recente continua por mais um tempo. Em mercado que anda, funciona; em mercado que vai e volta, apanha.
Simples, exponencial e o que muda
A média simples (MMS) dá o mesmo peso a todos os períodos. A média exponencial (MME) dá mais peso aos candles recentes, então reage antes a uma virada e atrasa menos. O custo é o mesmo de sempre: reagir antes também é errar antes. O setup 9.1 de Larry Williams, que já explicamos neste artigo, usa a exponencial de 9 justamente pela velocidade.
Na prática, a escolha entre simples e exponencial importa menos do que o período. Uma MME de 200 e uma MMS de 200 contam quase a mesma história; uma média de 9 e uma de 200 contam histórias diferentes.
O cruzamento de duas médias
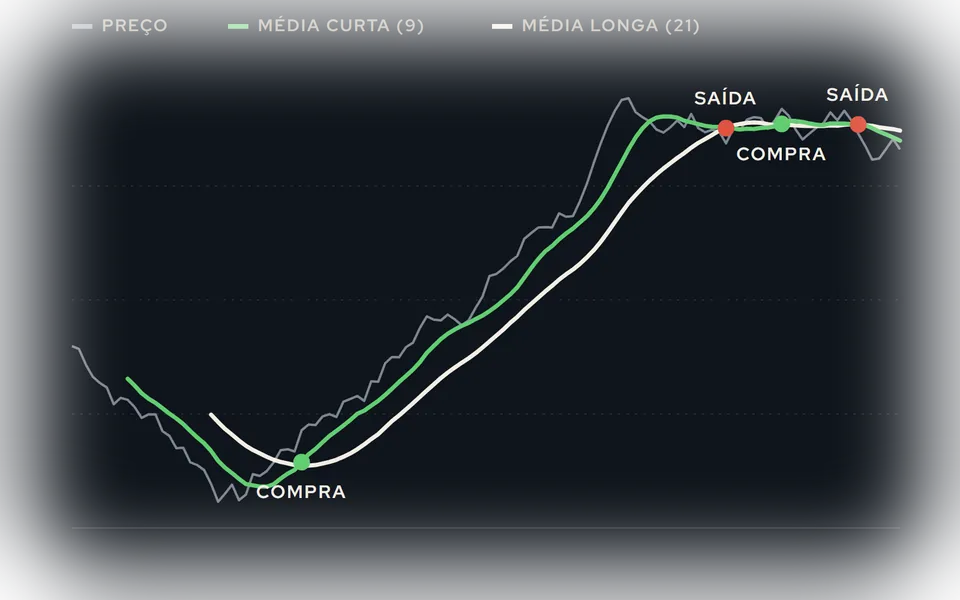
O setup mais programado do mundo é este: uma média curta e uma média longa. Quando a curta cruza a longa para cima, compra; quando cruza para baixo, vende (ou zera a compra). A ideia é que a curta, mais rápida, mostra a virada, e a longa, mais lenta, mostra a tendência de fundo.
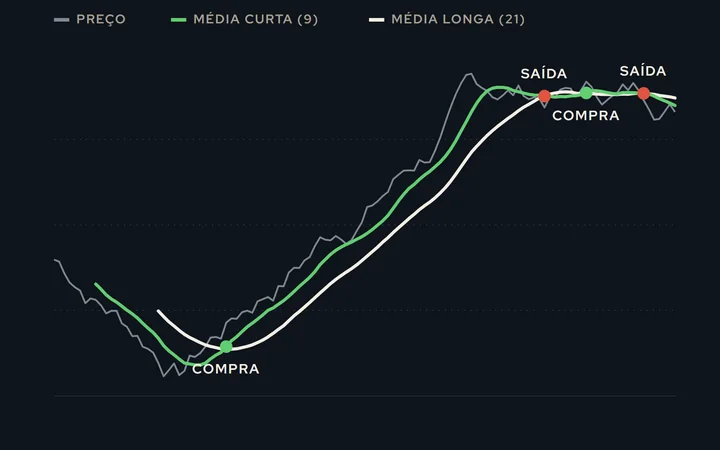
O que ele faz bem: pega tendências longas inteiras. Num mercado que sobe por semanas, o cruzamento entra cedo o bastante e só sai quando a tendência acabou de verdade.
O que ele faz mal: mercado lateral. Quando o preço vai e volta numa faixa, as duas médias se cruzam a toda hora, cada cruzamento é uma entrada, e cada entrada é uma perda pequena. É a morte por mil cortes: a estratégia não quebra num dia, quebra devagar, em meses de lateralidade.
Por que o cruzamento sozinho não é uma estratégia
Cruzamento é um sinal de entrada. Estratégia é entrada, saída e risco. Quem programa só o cruzamento descobre isso no backtest: a taxa de acerto fica baixa (muitos sinais falsos), e o resultado depende inteiramente de pegar as poucas tendências grandes. Se um filtro tirar as tendências grandes por engano, sobra só a lateralidade.
O que costuma ser acrescentado para o cruzamento virar estratégia:
- Um filtro de tendência. Só compra se o preço está acima de uma média ainda mais longa (a de 200, por exemplo), ou se um indicador de força de tendência, como o ADX, mostra que o mercado está andando. Isso corta boa parte dos sinais da lateralidade.
- Um filtro de horário. No mini-índice, os cruzamentos da primeira meia hora e do fim do pregão se comportam diferente do meio do dia. Operar só a janela em que o setup funciona é uma regra, não um capricho.
- Saída por stop e alvo, além do cruzamento contrário. Esperar o cruzamento contrário para sair devolve boa parte do ganho. Um stop no ponto em que a ideia da operação deixou de valer e um alvo proporcional ao risco mudam o resultado.
- Limite de perda por dia. Num dia lateral, a estratégia pode dar cinco entradas falsas. Um limite diário impede que um dia ruim vire um dia péssimo.
Como isso vira um robô
Cada item da lista acima é um bloco. No Centurion, o cruzamento de duas médias (e o de três) é um bloco de sinal, o filtro de tendência e o de horário são blocos de filtro, stop e alvo são blocos de saída, e o limite diário é um bloco de risco. Você combina os blocos, sem programar, e ele executa a regra montada no seu MetaTrader 5.
Antes de ligar, teste. O cruzamento é o setup em que a diferença entre "parece bom" e "é bom" mais depende do período que você testou: um backtest só em ano de tendência mente. Explicamos como testar sem se enganar em Backtest, forward test e walk-forward.
O resumo em três linhas
Média móvel mede direção com atraso. Cruzamento de médias entra na tendência e apanha na lateralidade. O que separa o setup da estratégia é o que você põe em volta: filtro, saída e limite de risco.