Reserva de emergência e bolsa: a ordem certa
Por que a reserva vem antes de qualquer robô ou ação, de quanto ela precisa ser, onde deixar, e o que acontece com quem inverte a ordem.
Toda semana alguém pergunta qual estratégia ligar, qual ação comprar, quanto colocar. E quase nunca pergunta a pergunta que vem antes: se o carro quebrar amanhã, de onde sai o dinheiro? Se a resposta for "da bolsa", a ordem está invertida, e a bolsa vai cobrar por isso no pior momento possível.
O que a reserva faz que nada mais faz
A reserva de emergência não é investimento. É o dinheiro que garante que os seus investimentos possam ser deixados em paz.
Sem reserva, qualquer imprevisto (uma demissão, um conserto, um dente) obriga você a tirar dinheiro de onde ele está rendendo, e o imprevisto não escolhe a hora: ele chega quando a ação caiu, quando a estratégia está no meio de uma queda, quando vender significa transformar uma perda temporária em perda definitiva. A reserva existe para esse dia. Ela é o que separa "a bolsa caiu" de "eu perdi dinheiro na bolsa".
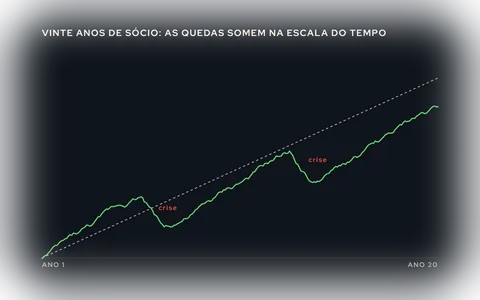
Tem um efeito menos óbvio: com a reserva feita, você aguenta. Uma queda de 20% na carteira é um número na tela para quem tem um ano de despesas guardado, e é pânico para quem vai precisar daquele dinheiro no mês que vem. A mesma queda, duas decisões diferentes, e a diferença não está no mercado, está na reserva.
De quanto ela precisa ser
A conta é simples: quanto você gasta por mês para viver, vezes o número de meses que você aguentaria sem renda até resolver a situação. Para quem tem emprego estável, seis meses de despesas é o ponto de partida comum; para quem é autônomo ou tem renda variável, um ano não é exagero. O número certo é o que faz você dormir; e "dormir" aqui é literal: é a reserva que permite não mexer nos investimentos numa semana ruim.
Duas armadilhas comuns:
- Contar o limite do cartão ou do cheque especial como reserva. Dívida cara não é reserva; é o contrário dela.
- Contar os próprios investimentos. Ação, fundo imobiliário e estratégia com robô não são reserva, porque o valor deles pode estar em baixa exatamente no dia em que você precisa.
Onde deixar
A reserva tem dois requisitos, e só dois: sair na hora que você precisa e não valer menos do que valia. Rendimento é secundário. Isso aponta para aplicações de liquidez diária e baixo risco, atreladas à taxa básica de juros, como os títulos públicos pós-fixados e os certificados de depósito com resgate no mesmo dia. O que rende mais do que isso, em geral, rende mais porque pode render menos, e reserva não é lugar para "pode".
Se a comparação entre esses produtos parece confusa, é porque a conversa costuma começar pelo produto. Comece pela função: liquidez e segurança. O produto é consequência.
A ordem certa, em camadas
O jeito de pensar que funciona é o de camadas, cada uma sobre a anterior:
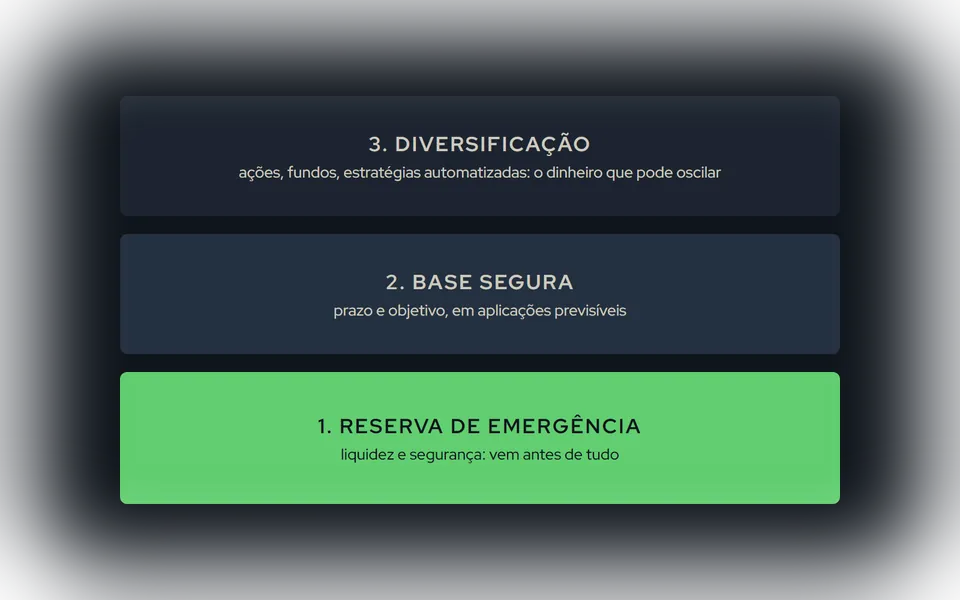
- Reserva de emergência. Liquidez e segurança. Só depois de completa a próxima camada faz sentido.
- Base segura. O dinheiro com prazo e objetivo (uma entrada, a aposentadoria), em aplicações previsíveis.
- Diversificação. Aqui entra a renda variável: ações, fundos, e também as estratégias automatizadas, com o dinheiro que pode oscilar sem mudar a sua vida.
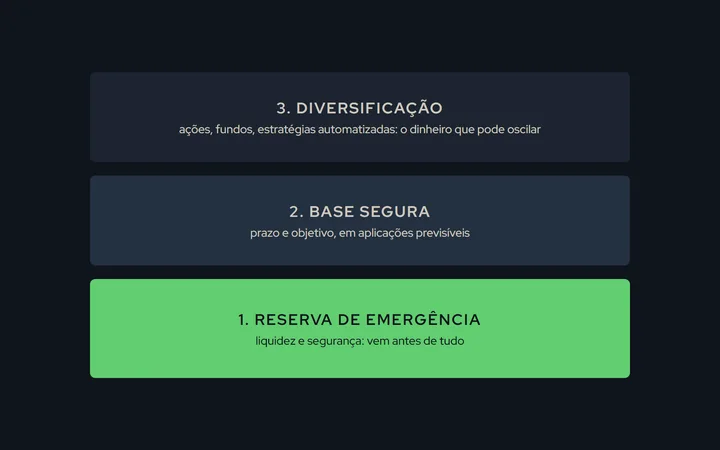
É esse o raciocínio do Investindo na Realidade: construir patrimônio por camadas, sem fórmula mágica e sem pular etapa. O capítulo 3 está inteiro no site para ler antes de decidir se o livro é para você.
O que isso tem a ver com robôs
Tudo. O capital que vai para uma estratégia automatizada é o capital da terceira camada: dinheiro que pode passar meses sem render, que vai passar por quedas, e que você não vai precisar tirar no meio de uma delas. Quem liga um robô com o dinheiro da reserva está apostando duas vezes: que a estratégia vai ganhar e que nenhum imprevisto vai acontecer enquanto ela estiver numa queda.
A perda máxima de uma estratégia, que explicamos em Drawdown: como ler a perda máxima de um robô antes de ligar, só é suportável quando o dinheiro que está ali não tem outro compromisso. Reserva primeiro é o que torna a perda máxima um número, e não uma emergência.
Um roteiro curto
- Some as despesas de um mês. Multiplique pelos meses que quer cobrir.
- Escolha uma aplicação com liquidez diária e baixo risco, e vá completando a reserva antes de qualquer outra coisa.
- Enquanto isso, estude: leia sobre o que pretende fazer depois, para chegar à terceira camada sabendo o que está fazendo.
- Com a reserva completa, e só então, separe o dinheiro que pode oscilar. Esse é o dinheiro da bolsa e dos robôs.
Inverter essa ordem funciona enquanto nada dá errado. Quando dá, e sempre dá em algum momento, a reserva é o que faz a diferença entre um mês ruim e um problema de anos.