Renda fixa ou variável: a pergunta errada
O que cada uma é de verdade, por que "qual é melhor" não tem resposta e qual é a pergunta que tem. A ordem em que as duas entram na vida de quem investe.
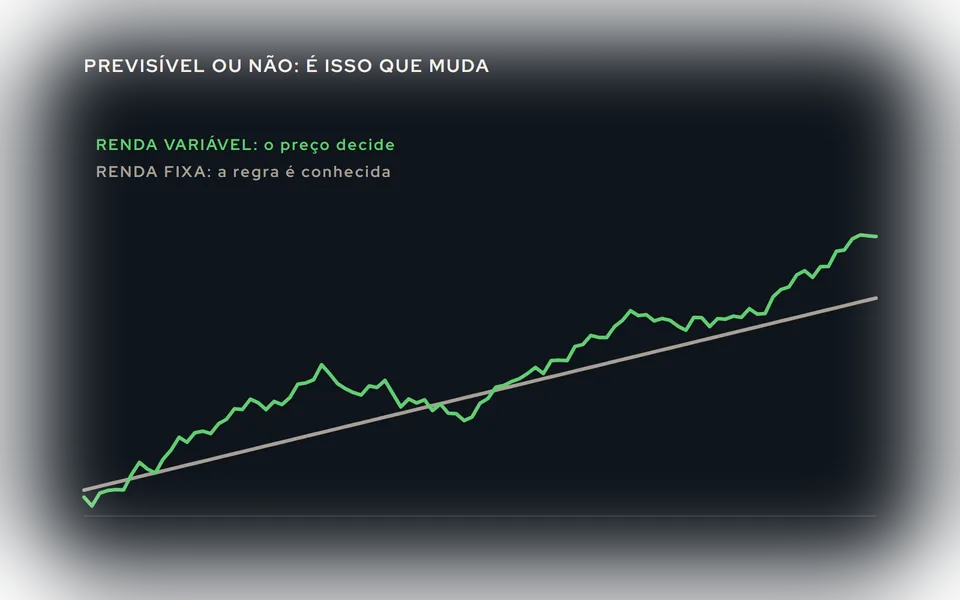
"Renda fixa ou renda variável?" é a pergunta mais feita por quem começa, e ela não tem resposta porque compara coisas que servem para fins diferentes. É como perguntar se é melhor uma cama ou uma bicicleta. Depende do que você quer fazer agora.
O que cada uma é
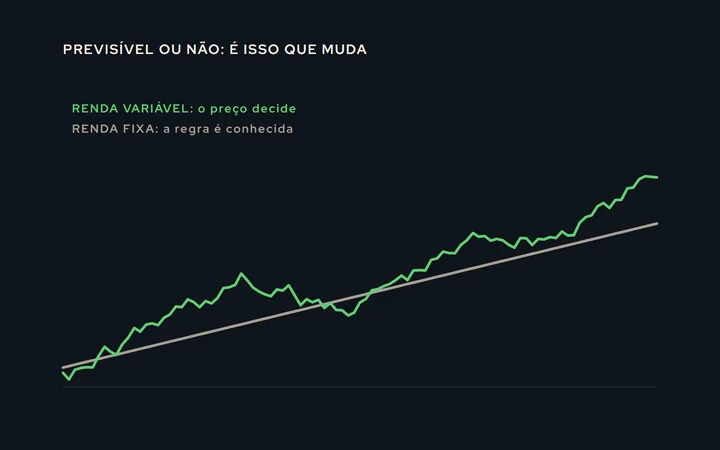
Renda fixa é um empréstimo. Você empresta dinheiro (ao governo, a um banco, a uma empresa) e recebe de volta com juros, numa regra combinada antes: um percentual fixo, ou a taxa básica de juros, ou a inflação mais alguma coisa. "Fixa" não quer dizer que rende sempre o mesmo; quer dizer que a regra é conhecida.
Renda variável é uma participação. Você compra um pedaço de uma empresa (ação), de um conjunto de imóveis (fundo imobiliário), ou opera contratos cujo preço muda o dia inteiro (futuros, como o mini-índice). Não há regra de retorno: o que você ganha ou perde depende do preço, e o preço depende de todo mundo.
A diferença de fundo não é o rendimento. É a previsibilidade. A fixa diz antes o que vai acontecer com o seu dinheiro; a variável não diz.
O que a fixa não faz
Não protege de tudo. Um título prefixado perde valor se os juros sobem; um título de banco depende do banco (até o limite do fundo garantidor); e o rendimento, descontada a inflação e o imposto, pode ser pequeno. "Renda fixa" e "sem risco" não são sinônimos; o risco é menor e conhecido, não zero.
E ela não constrói patrimônio rápido. Quem precisa de muito em pouco tempo não vai chegar lá com juros, e é justamente essa impaciência que empurra a pessoa para a variável antes da hora.
O que a variável não faz
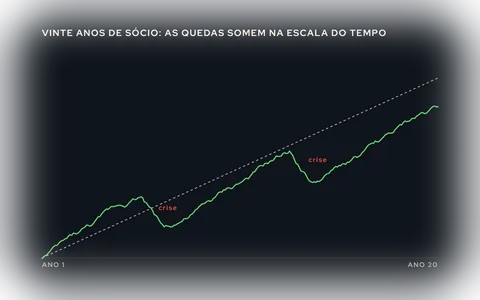
Não entrega retorno em prazo combinado. Uma carteira de ações pode passar anos de lado ou em queda e depois subir tudo em meses. Uma estratégia com robô tem meses negativos e sequências de perda que fazem parte dela (falamos disso em Drawdown: como ler a perda máxima de um robô antes de ligar). Quem entra na variável esperando o comportamento da fixa desiste na primeira queda, e desistir na queda é o único jeito garantido de perder.
A pergunta certa
Não é "qual é melhor". É: qual dinheiro é este, e quando eu vou precisar dele?
- Dinheiro que pode ser preciso a qualquer momento: reserva de emergência, e reserva é renda fixa com liquidez diária. Sem discussão, por um motivo que explicamos em Reserva de emergência e bolsa: a ordem certa.
- Dinheiro com data e objetivo (uma entrada, um curso, daqui a dois anos): renda fixa com prazo parecido com o objetivo. A previsibilidade é o que se está comprando.
- Dinheiro que pode oscilar sem mudar a sua vida, com horizonte de anos: aqui entra a variável, e só aqui. Ações, fundos, e as estratégias automatizadas.
A mesma pessoa tem os três dinheiros ao mesmo tempo. Por isso a resposta nunca é "fixa" ou "variável": é uma proporção, que muda com a idade, a renda e o quanto de queda a pessoa aguenta olhar.
A ordem
Primeiro a reserva, na fixa. Depois a base com prazo, na fixa. Só então a variável, com o que sobrou. Quem inverte (começa pela variável porque "rende mais") está usando o dinheiro da reserva para oscilar, e vai precisar dele no pior dia. É o raciocínio em camadas do Investindo na Realidade: construir patrimônio de baixo para cima, sem pular etapa. O capítulo 3 está inteiro no site, para ler antes de decidir se o livro é para você.
E os robôs?
Estratégia automatizada é renda variável na forma mais pura: o resultado vem do preço, dia a dia, sem regra de retorno. O que ela acrescenta é método: a regra é conhecida, o histórico é público, a perda máxima está na ficha. Isso não a transforma em fixa; transforma em variável que dá para medir antes de entrar. E ela entra na terceira camada, com o dinheiro que pode oscilar, nunca no lugar da reserva.
Renda fixa ou variável não é uma escolha. É uma sequência.