Robôs de investimento · Investimentos
Robô ou fundo de investimento: como comparar
Os dois entregam gestão sem você operar, e são parecidos só até aí. Onde fica o dinheiro, o que se sabe do que está sendo feito, quanto custa e como se sai.
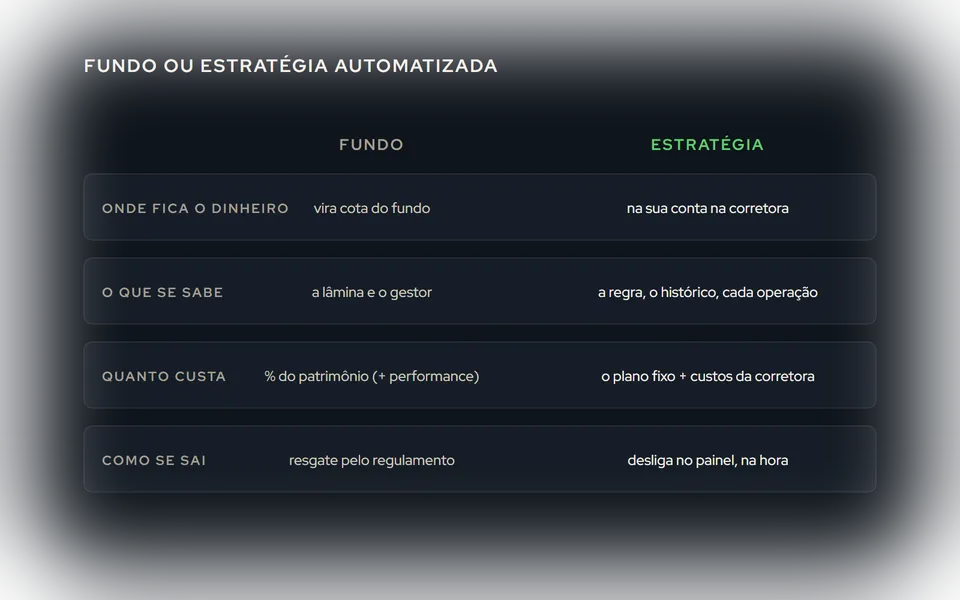
Quem não quer operar por conta própria tem dois caminhos com aparência parecida: deixar o dinheiro com um gestor, num fundo, ou ligar estratégias automatizadas que operam por regra. Os dois prometem "alguém cuida disso para você". A partir daí, são coisas bem diferentes, e a comparação honesta é por critério, não por promessa.
Onde o dinheiro fica
No fundo, o dinheiro sai da sua conta e vira cota. Você é dono de uma fração de um patrimônio administrado por terceiros, e resgata pela regra do fundo (D+1, D+30, o que o regulamento disser).
Com estratégias automatizadas, o dinheiro fica na sua conta na corretora. As estratégias enviam ordens para a sua conta; o saldo, a margem e o extrato são seus, o dia inteiro. É o caso das nossas estratégias na OnTick: a plataforma executa, e o capital não sai da corretora. Você pode zerar, pausar ou desligar quando quiser.
Isso muda o risco de contraparte: no fundo, você depende da estrutura do fundo; com o robô, da sua corretora, que já é o seu risco de qualquer jeito.
O que se sabe do que está sendo feito
O fundo publica a lâmina, a carteira com defasagem e o resultado mensal. O que o gestor faz entre um mês e outro, e por quê, você não vê. É por desenho: a gestão é discricionária, e a tese é do gestor.
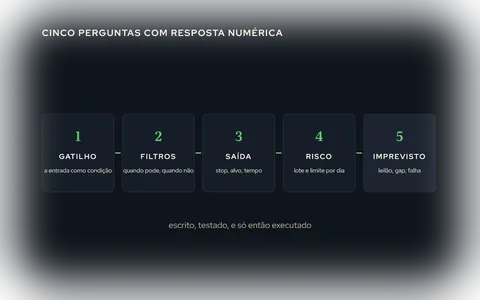
Uma estratégia automatizada é uma regra. Você não precisa conhecer o mecanismo dela para saber o que esperar: a ficha diz o histórico, a perda máxima, a média mensal, os meses positivos e negativos, o tempo até recuperar da maior queda, e a data desde quando está no ar. Cada operação aparece no seu extrato. Explicamos como ler esses números em Drawdown: como ler a perda máxima de um robô antes de ligar.
Não é que um seja transparente e o outro não; é que a transparência mede coisas diferentes. No fundo, você conhece o gestor; no robô, conhece o comportamento.
O que se está comprando
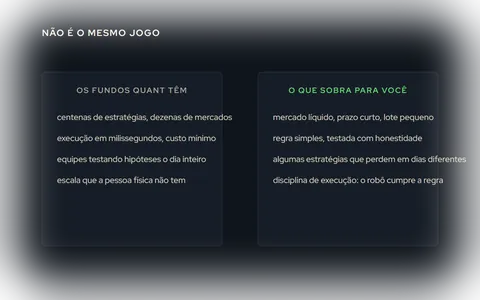
Um fundo compra a decisão de uma pessoa (ou equipe) ao longo do tempo: a tese pode mudar, a carteira muda, o gestor pode sair. É gestão ativa, com o que ela tem de bom (adaptação) e de ruim (imprevisibilidade).
Uma estratégia automatizada compra uma regra fixa e a disciplina de executá-la. A regra não se adapta sozinha; quando o mercado muda de regime, ela pode passar por uma sequência de perdas até o regime voltar, e é por isso que o histórico longo e a diversificação entre estratégias importam, como explicamos em Juntar estratégias muda o risco.
Quanto custa, e como
O fundo cobra taxa de administração sobre o patrimônio (você paga mesmo em ano ruim) e, em muitos casos, taxa de performance sobre o que passar de um índice. Com estratégias automatizadas por assinatura, o custo é o plano, fixo, mais os custos da corretora por operação, que aparecem no seu extrato. Não há taxa sobre o patrimônio nem sobre o resultado.
Qual custa menos depende do capital e do resultado: para capital pequeno, uma taxa fixa pesa mais; para capital grande, uma taxa percentual pesa mais. A conta é simples de fazer para o seu caso, e vale fazer.
Como se entra e como se sai
No fundo, aplicação e resgate seguem o regulamento, e o resgate pode levar dias. Com estratégias na sua conta, ligar e desligar é imediato, no painel, e o dinheiro já está na sua corretora. A contrapartida é que a facilidade de desligar é também a facilidade de desligar no fundo da queda, o erro mais comum, e sobre ele falamos em Não existe estratégia infalível.
Tributação e burocracia
Fundos de ações e multimercado têm regras próprias de imposto, com o come-cotas em alguns tipos. Operações de day trade na sua conta têm imposto sobre o ganho líquido mensal, com a apuração e o recolhimento por sua conta (ou pelo seu contador). Não é um ponto a favor ou contra; é uma diferença de trabalho que precisa entrar na decisão.
O que não muda
Nos dois casos, a renda é variável: há meses negativos, sequências de perda, e nenhum dos dois garante retorno. Nos dois casos, o dinheiro é o da terceira camada, o que pode oscilar, nunca o da reserva, como explicamos em Reserva de emergência e bolsa: a ordem certa.
Como decidir
- Quer conhecer a regra e ver cada operação? Estratégia automatizada.
- Quer delegar a tese a uma pessoa e não olhar? Fundo.
- Quer o dinheiro na sua conta, com liberdade de ligar e desligar? Estratégia.
- Não quer nem a tentação de mexer? Fundo, com prazo de resgate que te proteja de você.
Também dá para ter os dois: um fundo para a parte que você quer esquecer, e estratégias para a parte que você quer acompanhar. O que não dá é comparar pelo retorno do último mês. Nenhum dos dois se mede assim.